


11月11日启动的最低收购价小麦拍卖,是一次“量少、价高、区域聚焦、年份最新”的精准投放。其对普通小麦和玉米的供需实质影响有限,但到厂成本超2600元/吨的价格信号,可能重新校准持粮主体的看涨预期,短期情绪扰动大于供需冲击。
11月5日,国家粮食交易中心发布公告,定于2026年11月11日竞价销售最低收购价小麦20万吨,标的全部为2025年产河南小麦。销售底价为三等2405元/吨,等级差价40元/吨,本次投放全部为一等粮,对应起拍价2485元/吨。本次投放的年份和质量特征,实质上将参拍群体锁定为对品质有明确要求的面粉加工企业。
一、今年拍卖四个维度有显著变化
1、时间提前。 过去几年最低收购价小麦拍卖重启普遍在年初时。2025/26年度的首拍时间为2026年1月7日,2023/24年度的首拍时间是2024年1月3日。本次11月11日启动,较之前提前约2个月。提前启动给调控留下更充裕的时间窗口。
2、区域高度聚焦。 上轮首拍即已覆盖河北、河南、山东等多省,本次仅限河南一省。河南既是2025年最低收购价小麦的主要收储区域,也是面粉加工产能最集中的省份,区域聚焦使投放与需求在地理上高度匹配,减少了跨区域物流成本和出库摩擦。
3、年份结构发生质变。 2026年4月拍卖收官时,投放粮源仍包含2017、2019、2020年产小麦,预计早先年份产小麦库存量约在2300万吨量级。但本次直接投放2025年产小麦,跳过了陈粮序列。意味着本次投放逻辑已从“消化存量”转向“结构调节”,后期陈粮库存的消化可能通过其他渠道或更长时间窗口逐步推进。
4、数量持平,策略延续。 首拍20万吨,与上一轮首拍的19.88万吨基本一致。20万吨的单周投放量对月度制粉需求而言占比很低,“先试探、后调整”的节奏意图明确,后续投放量将视成交率与溢价情况动态调节。
二、起拍价格分析
首拍粮源全部为一等粮,按照等级差计算起拍价2485元/吨,标的平均水分、杂质增量折算,底价成交的出库成本约2570元/吨,到厂成本超过2600元/吨。而当前主产区面粉企业小麦收购均价在2470元/吨附近。
拍卖成本较现货价格高出约130元/吨,这一价差本身就是信息。本次投放并不存在平价增量供应打压现货,更针对的是面粉厂对高品质粮源的刚性需求,对玉米而言,其制粉用途定位与饲用领域几乎没有交叉。
三、储备拍卖总量尚未形成叠加压力
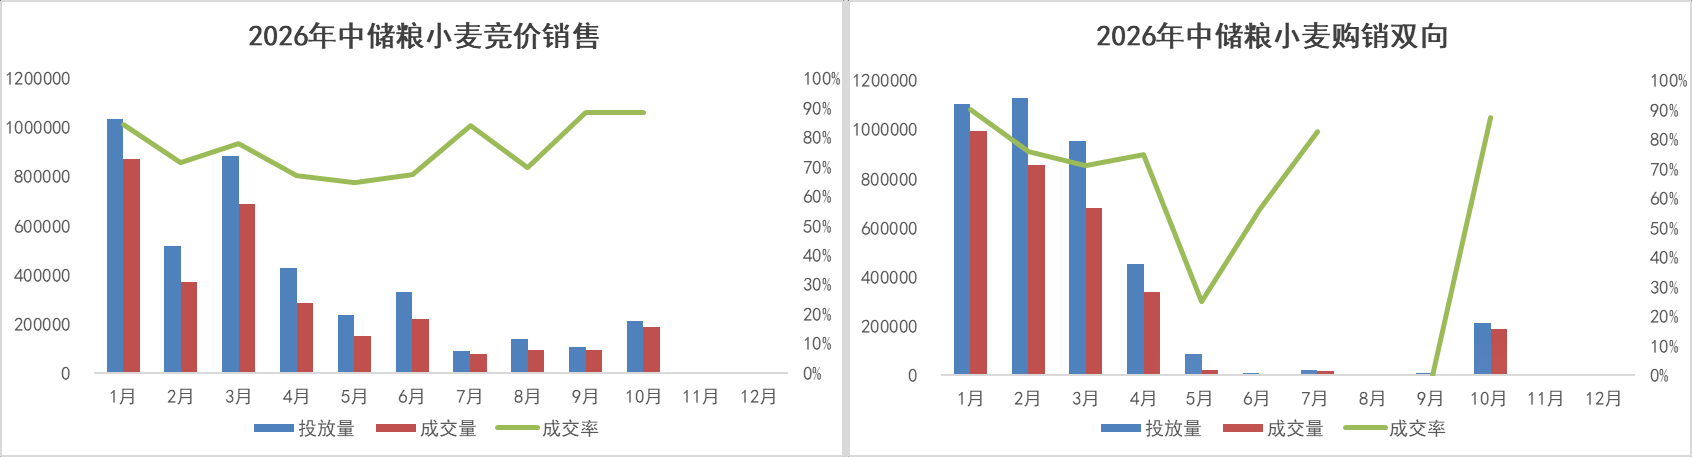
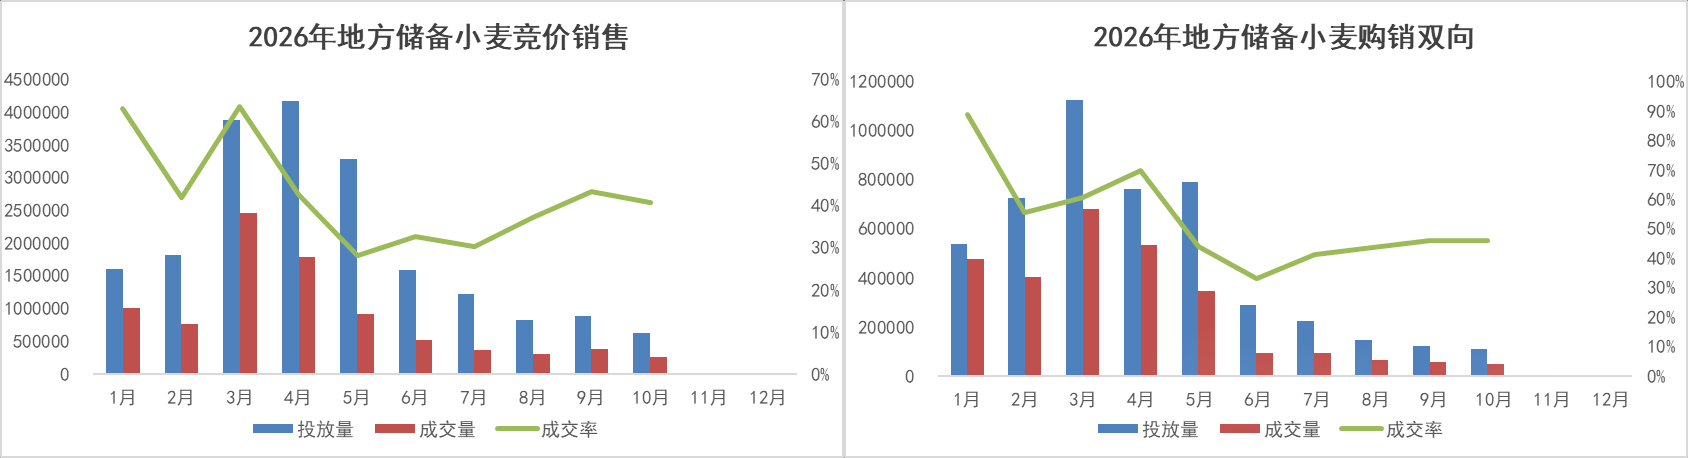
10月份,四级储备小麦竞价销售与轮换销售合计计划投放116万吨,成交68万吨,成交率58%。四级政策粮小麦投放暂未见明显放量迹象。中储粮轮出在10月下旬有所升温,但月度总量仍处于年内温和区间。这意味着,11月中旬最低收购价小麦首拍落地时,市场面临的并非“多源集中放量”的叠加冲击,政策性粮源的总供给节奏仍然可控。
四、情绪定价重于供需定价
对普通小麦:实质影响有限,情绪扰动偏多。 20万吨的体量不足以改变普通小麦的供需结构,但其定价信号可能产生外溢效应。到厂成本超2600元/吨的拍卖粮源,向持粮主体提供了一个新的心理参照,品质达标的小麦存在高于当前现货均价的价位预期。部分库存成本较高、品质较好的贸易商可能因此调整出货意愿,上调目标售价。关注首拍的实际成交率与溢价水平:若成交率偏低或零溢价,情绪提振将消退;若出现明显溢价,则需关注其对品质小麦现货报价的传导。
对玉米市场:直接影响微弱,关注陈粮投放节奏。 本次拍卖的2025年产小麦用于制粉,与玉米饲用替代之间不存在直接竞争关系,间接可以根据小麦市场价格变动调整玉米价格顶部预期,关注2017-2020年产陈麦的后续投放节奏和价格。
总体而言,本次拍卖的调控更加从容精准,以较高定价向面粉加工环节定向补充高品质粮源,同时用价格信号而非数量信号引导市场预期。关注首拍溢价和成交率,以及后续陈粮是否进入投放序列。